Той бир күндүк, карыз көп жылдык: Улуттук банк тойго насыя алуунун тобокелдиктерин түшүндүрдү
Кыргызстанда күз мезгили аш-тойлорго бай, шаан-шөкөттүн учуру. Бирок той өткөрүүгө баарынын мүмкүнчүлүгү боло бербейт. Андыктан жетиштүү каражаты жок үй-бүлөлөр элден калбай той-аш өткөрүү үчүн - насыя алууга муктаж болушат. Тойчук бериш үчүн насыя алуу канчалык туура чечим? Насыянын пайызынан тышкары дагы кандай чыгымдары бар жана карызды төлөй албай калганда эмне кылуу керек? “Ишкер медиа” ушул жана башка суроолор менен КРнын Улуттук банкына кайрылды.
Улуттук банктын Финансылык сабаттуулук секторунун өкүлдөрү той өткөрүү үчүн насыя алуу ар бир үй-бүлөнүн жеке чечими экенин, бирок мындай кадамга барардан мурда финансылык мүмкүнчүлүктөрдү кылдат баалоо зарылдыгын билдиришти.
Той үчүн насыя алардан мурда эмнени эске алуу керек?
Адистердин түшүндүрмөсүнө ылайык, той өткөрүүнү пландаган үй-бүлө биринчи кезекте жалпы чыгымдарды эсептеп, колундагы каражатын жана насыяга муктаж болгон сумманы аныкташы зарыл.
Билдирүүгө караганда, той өткөрүү үчүн алдын ала финансылык план түзүү, өз мүмкүнчүлүктөрүнө жараша бюджетти аныктоо жана ашыкча чыгымдардан качуу сунушталат.
Эгер насыя алуу зарыл болсо, төмөнкү жагдайларды эске алуу маанилүү:
- Кирешелер: үй-бүлөнүн туруктуу айлык кирешесин жана башка финансылык булактарын эсептөө.
- Милдеттүү чыгымдар: тамак-аш, турак жай, коммуналдык кызматтар, транспорт жана күнүмдүк керектөөлөр.
- Финансылык коопсуздук жаздыкчасы: 3–6 айлык чыгымдардын суммасындагы каражат.
- Учурдагы карыздар: башка насыялар боюнча ай сайын төлөнүүчү суммаларды эсепке алуу.
- Насыянын шарттары: пайыздык чен, жалпы төлөнүүчү сумма, насыянын мөөнөтү жана төлөм графигин салыштыруу.
Улуттук банктын маалыматына ылайык, насыянын ай сайынкы төлөмү үй-бүлөнүн негизги керектөөлөрүнө тоскоол болбошу керек. Эгер кредитти төлөө үчүн - тамак-аштан, башка зарыл чыгымдардан баш тартууга же кайрадан карыз алууга туура келсе, насыянын суммасын азайтуу же аны алуудан баш тартуу сунушталат.
Кредиттин пайызынан тышкары дагы кандай чыгымдары бар?
Улуттук банктын маалыматына ылайык, насыя алууда жарнамаланган пайыздык ченге гана көңүл бурбоо керек. Кайсыл банктык же микрофинансылык мекеме болбосун, кызмат көрсөтүү учурунда маалыматтын жеткиликтүүлүгүн камсыздашы зарыл.
Мыйзамдын 8-беренисине ылайык, керектөөчү кредиттин толук наркы зайымчынын керектөөчү кредитти алуу жана тейлөө менен түздөн-түз байланышкан бардык чыгымдарын камтыйт, анын ичинде:
- номиналдык пайыздык чен боюнча чегерилген пайыздар;
- каржылоонун ислам принциптеринин шарттарында түзүлгөн келишимдеги үстөк баа;
- товардын же кызмат көрсөтүүнүн наркы менен кредитор аркылуу бөлүп төлөөгө (мөөнөтүн кийинкиге калтыруу) зайымчы тарабынан иш жүзүндө төлөнүүчү сумманын ортосундагы айырма болуп саналган үстөк баа;
- керектөөчү кредитти алуу жана тейлөө менен түз байланышкан камсыздандырууга кеткен чыгымдар (бар болсо);
- керектөөчү кредит келишимин түзүү менен түз байланышкан нотариалдык кызмат көрсөтүүлөр жана мамлекеттик алымдар;
- КРнын мыйзамдарында түз каралган кыйыр салыктар жана башка милдеттүү төлөмдөр.
Андыктан, Улуттук банктын өкүлдөрү кредиттик келишимге кол коюудан мурда бардык төлөмдөрдү, айып пулдарды эсептөө тартибин жана төлөө графигин тактап алууну сунуштайт.
Тойдун карызы үй-бүлөлүк бюджетке кандай таасир этет?
Маалыматка ылайык, финансылык мүмкүнчүлүктөрдү эске албай алынган насыя үй-бүлөлүк бюджетке кошумча жүк жаратат. Мисалы, күтүлбөгөн чыгымдар пайда болгондо, киреше азайганда же жумуштан айрылганда насыяны өз убагында төлөө кыйынчылыгы жаралышы мүмкүн.
Мындай тобокелдикти алдын ала баалоо үчүн төмөнкү эсепти жүргүзүү сунушталат:
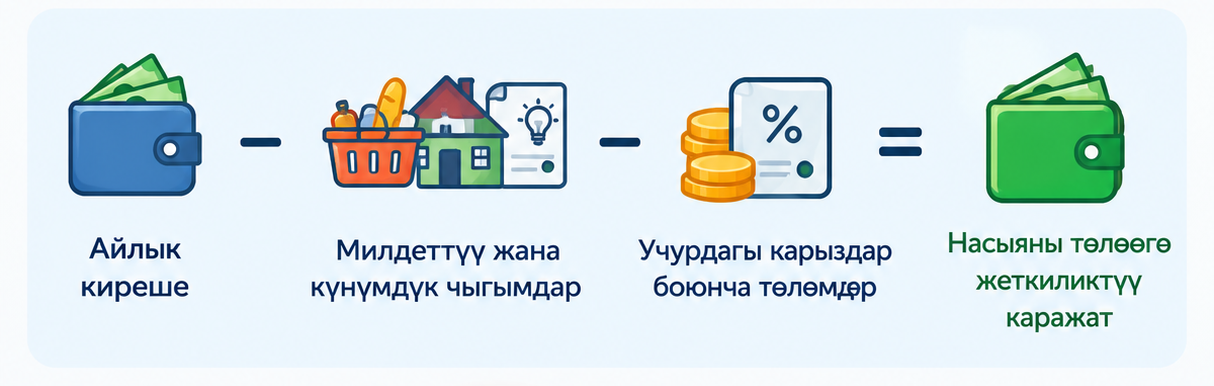
Мындан тышкары, жарандар кирешеси азайган учурда да кредитти төлөй алар-албасын жана карызды жабуу үчүн кайрадан насыя алууга туура келбей турганын алдын ала ойлонушу керек.
Насыяны төлөй албай калса эмне кылуу керек?
Банк өкүлдөрү кредитти төлөөдө кыйынчылык жаралса, ортомчуларды издебестен, түздөн-түз насыя берген банкка же микрофинансылык уюмга кайрылууну сунуштайт. Карыз алуучу кредиторго төлөм эмне себептен кечигип жатканын түшүндүрүп, өзүнүн финансылык абалын жана төлөө мүмкүнчүлүгүн тастыктаган документтерди бериши зарыл.
Тараптар өз ара сүйлөшүү аркылуу төмөнкү мүмкүнчүлүктөрдү карай алышат:
- кредитти төлөө мөөнөтүн узартуу;
- төлөмдөрдүн жаңы графигин түзүү;
- насыянын шарттарын кайра карап чыгуу;
- кредитти реструктуризациялоо.
Мындай өзгөртүүлөр банк менен карыз алуучунун макулдашуусу аркылуу, кошумча келишим түзүү менен ишке ашырылат.