Базарда соода кылганда чек талап кылуу керекпи? Салык кызматы ишкерлерге коюлган талаптарга түшүндүрмө берди

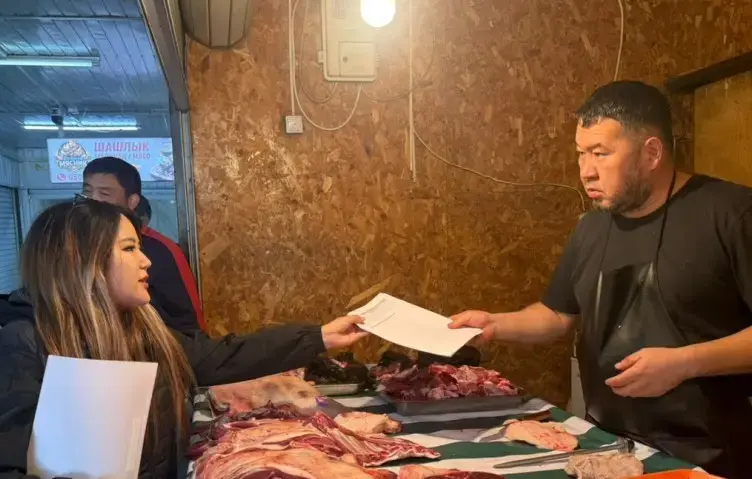
Бишкектин тургуну Айнура Мырзабекова Ош базарынан октябрда эт алууга барып, акчасын которуп, бирок акча соодагердин электрондук капчыгына түшпөй калгандыктан эттен да, акчадан да куру калганын, Ишкер медиага билдирди. Айтымында, жеке ишкердик эсебинен чегерилген каражат соодагердин төлөм жүргүзүү таржымалында чагылдырылбай калгандыктан, соодагер кардарды “сага окшогон шылуундар көбөйдү” - деген басмырлоо сөздөрүн айтып, жолго салган.
Бул жагдай сатып алуучуда төлөмдү тастыктаган документтин болбогондугу, акчаны кайтарып алууну оорлоткондугунун бир мисалы болду. Мындай учурда кандай чара колдонулат, базарларда, соода түйүндөрүндө ишкерлер кандай салык төлөйт, ККМ колдонууга милдеттүүбү жана сатып алуучу чек талап кыла алабы? - деген суроолор менен Ишкер медиа - Мамлекеттик салык кызматына кайрылып, жооп алды.
Базардагы ишкерлер канча салык төлөшөт?
Мамлекеттик салык кызматынын маалыматына караганда, соода жүргүзгөн ишкерлер мыйзамда белгиленген шарттарга жараша бирдиктүү салык режимин же патенттин негизиндеги атайын салык режимин тандай алышат. Бирдиктүү салыктын ставкалары ишкердин кирешесине жана төлөмдүн кандай формада жүргүзүлгөнүнө жараша айырмаланат:
- 0 % – акыркы 12 ай ичинде түшкөн кирешесинин көлөмү 15 млн. сомго чейин болгон жана төмөнкү талаптарды бир эле учурда аткарган жеке ишкерлер үчүн: ККМди милдеттүү түрдө колдонуу, камсыздандыруу төгүмдөрүн өз убагында төлөө, жалданма кызматкерлердин жок болушу (экиден ашпаган кызматкери бар соода субъекттерин кошпогондо), соода ишин бир соода объектинде жүргүзүү, ошондой эле экспорттук-импорттук операциялардын жана мыйзамдарда каралган башка чектөөлөрдүн жок болушу.
- 0,5% - акыркы 12 айдагы кирешеси 50 млн сомго чейин болгон соода субъекттери үчүн. Мыйзамда көрсөтүлгөн айрым категориялар бул ставкага кирбейт.
- 2% - эсептешүү накталай эмес жүргүзүлгөн учурда.
- 4% - эсептешүү накталай акча менен жүргүзүлгөн учурда.
Акыркы эки ставка үчүн түшкөн кирешенин көлөмүнө чектөө коюлган эмес.
Мындан тышкары, айрым ишкерлер соодасын патенттин негизинде жүргүзө алышат. Бул учурда салыктын өлчөмү ишкер билдирген кирешеге жана соода объектисинин түрүнө - лоток, текче, контейнер же стационардык соода жайына жараша аныкталат.
Соодегер ККМ колдонуп, чек берүүгө милдеттүүбү?
Салык кызматынын түшүндүрмөсүнө ылайык, Салык кодексинин 128-беренеси боюнча Кыргызстанда соода операцияларын жүргүзүүдө, жумуш аткарууда жана кызмат көрсөтүүдө калк менен эсептешүү ККМди колдонуу жана кагаз же электрондук кассалык чек берүү аркылуу жүргүзүлүүгө тийиш.
Ошондой эле калк менен эсептешүүнү жалаң гана накталай эмес формада жүргүзгөн субъекттерге да ККМ колдонбоого уруксат берилет. Мындай төлөмдөргө QR-код, POS-терминал, төлөм терминалы, электрондук капчык жана башка накталай эмес төлөм инструменттери кирет.
Салык кызматынын билдирүүсүнө караганда, базарда, анын ичинде эт азыктарын сатуу менен алектенүү фактысынын өзү ишкерди ККМди колдонуу милдетинен бошотууга негиз болуп саналбайт. Бул үчүн колдонулган салык режимин жана мыйзамдарда каралган шарттардын сакталышын эске алуу зарыл.
Ишкердин мыйзамды так сактап жатканы кантип текшерилет?
Мамлекеттик салык кызматы ишкерлердин салык мыйзамдарын сактоосун туруктуу негизде көзөмөлдөйт. Анын ичинде рейддик салыктык текшерүүлөр жүргүзүлүп, ишкердик жүргүзүү тартиби, ККМди колдонуу, кассалык чек берүү жана салыктык милдеттенмелердин аткарылышы текшерилет.
Салык мыйзамдарын бузуу фактылары аныкталган учурда тиешелүү ишкердик субъекттерине карата КР мыйзамдарында белгиленген тартипте жоопкерчилик чаралары колдонулат.
Кайрылууда базардын аталышын, соода орундарынын номерин (бар болсо), мыйзам бузуу болгон күндү жана жагдайларды көрсөтүү, ошондой эле далилдерди тиркөө сунушталат.
Акча которулуп, бирок сатуучуга түшпөй калса
Ишкер медиага кайрылган Айнура Мырзабекованын кайрылуусунда баяндалгандай, сатып алуучу жеке ишкердик эсебин ачкан банктын тиркемеси аркылуу акча которгону менен, төлөм сатуучунун электрондук капчыгында чагылдырылбай калган учур боюнча Салык кызматы маселени банкка же төлөм сервисинин кызмат көрсөтүүчүсүнө кайрылып тактоо зарылдыгын белгиледи.
Мындай учурда электрондук квитанцияны, операциянын датасын жана убактысын, суммасын, транзакциянын идентификаторун сактап коюу керек. Бул маалыматтар төлөмдүн статусун текшерүүгө жардам берет.
Ал эми сатуучунун аракеттеринде чындап эле акчаны мыйзамсыз ээлеп алуу белгилери болсо, укук коргоо органдарына кайрылуу сунушталат.